카드사 앱을 열면 신용점수가 바로 보이는데, 미국 금융 정보를 찾아보면 “크레딧 리포트도 확인하라”는 말이 꼭 따라옵니다. 둘은 같은 걸까요? 처음 접하면 헷갈리기 쉬운 부분입니다.
이 글에서는 크레딧 리포트와 신용점수의 차이, 둘을 무료로 확인하는 방법, 그리고 제가 점수를 지켜보며 알게 된 ‘점수가 움직이는 패턴’을 정리했습니다. 점수가 갑자기 떨어졌을 때 어디부터 봐야 하는지에 대한 이야기이기도 합니다.
이 글은 개인 경험과 공식 자료를 바탕으로 정리한 정보이며, 저는 금융·신용 전문가가 아닙니다. 제도와 절차는 바뀔 수 있으니 실제 신청 전에 공식 사이트의 최신 안내를 확인해 주세요. (작성 기준: 2026년 10월)
크레딧 리포트와 신용점수는 다른 것입니다
크레딧 리포트는 내 신용 거래 기록을 모아 놓은 문서입니다. 이름·주소 같은 식별 정보와 함께 카드와 대출을 어떻게 써 왔는지, 제때 갚았는지가 들어 있습니다. 이 정보는 3대 신용평가사인 Equifax, Experian, TransUnion이 각각 수집하고 갱신합니다. (출처: FTC)
신용점수는 이 리포트의 정보를 계산식(scoring model)에 넣어 만든 숫자로, 돈을 제때 갚을 가능성을 예측한 값입니다. 대부분 300~850 사이입니다. 여기서 알아 둘 점은 신용점수가 하나가 아니라는 것입니다. 어떤 데이터를 쓰는지, 어떤 모델로 계산하는지, 계산한 날이 언제인지에 따라 숫자가 달라집니다. (출처: CFPB)
정리하면 리포트는 ‘기록’이고 점수는 그 기록으로 계산한 ‘결과’입니다. 점수가 이상하면 원인은 리포트 안에 있습니다. 그래서 점수만 보지 말고 리포트도 가끔 열어 봐야 합니다.
크레딧 리포트 무료로 확인하는 법
무료 리포트는 법에서 정한 공식 경로가 있습니다. FTC에 따르면 이 방법만 공식입니다.
- AnnualCreditReport.com에 접속합니다. 전화(1-877-322-8228)나 우편 신청서로도 받을 수 있습니다.
- 이름, 주소, SSN, 생년월일을 입력하고 본인 확인 질문에 답합니다. 평가사마다 정보 출처가 달라서 3곳 모두 따로 답해야 합니다.
- 3대 평가사 리포트를 모두 확인합니다. 3곳은 서로 조금 다를 수 있기 때문입니다.
3대 평가사는 주 1회 무료 조회 제도를 영구적으로 연장했고, 연방법으로는 12개월마다 1회 무료 사본을 받을 권리가 있습니다. (출처: FTC) 그리고 내가 직접 조회하는 것은 신용 신청이 아니므로 점수에 영향을 주지 않습니다. (출처: CFPB)
주의: 이름이 비슷한 사이트나 “무료 리포트”를 내세우면서 유료 서비스를 권하는 곳이 있습니다. 공식 사이트나 평가사가 이메일·전화로 SSN을 물어보는 일은 없으니, 그런 연락은 답하지 말고 사기를 의심하세요. (출처: FTC)
리포트를 열면 내가 모르는 계좌, 틀린 이름이나 주소, 이미 갚은 항목이 연체로 남아 있는지를 먼저 보세요. 낯선 계좌는 신원 도용의 신호일 수 있습니다.
신용점수는 어디서 무료로 볼까
리포트에는 보통 점수가 들어 있지 않아서, 점수는 따로 확인해야 합니다. CFPB가 안내하는 무료 경로는 다음과 같습니다.
- 카드사·대출사 앱이나 명세서: 많은 카드사와 일부 자동차 대출사가 고객에게 월 단위로 점수를 제공합니다.
- 대출 신청 결과 통지서: 거절당하거나 불리한 조건을 받으면 점수가 적힌 안내를 받을 수 있습니다.
- 비영리 신용 상담 기관: 무료 리포트와 점수를 같이 검토해 줍니다.
제 경험 SoFi, Citi, Chase 같은 금융사가 앱에서 보여 주는 점수를 주로 봅니다. 집을 산 뒤로는 점수에 예전만큼 민감하지 않아서 가끔 확인하는 정도입니다.
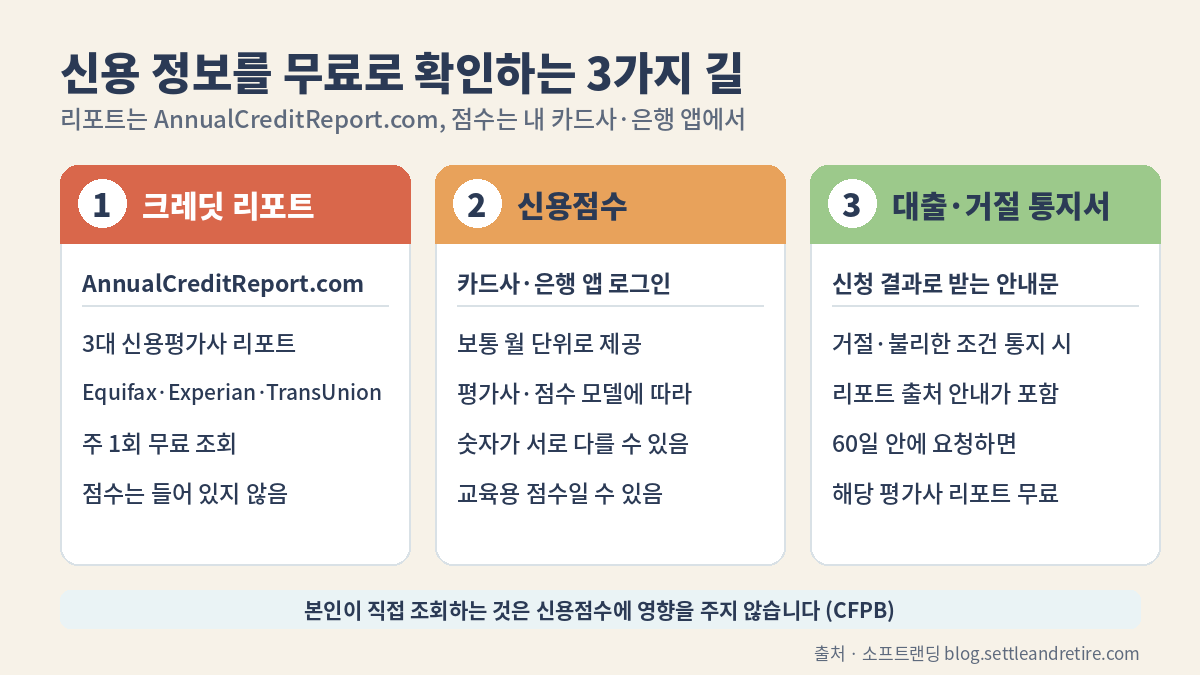
한 가지 더. 앱이 보여 주는 숫자가 대출 심사에서 쓰는 점수와 같다고 단정할 수는 없습니다. 일부 서비스는 ‘교육용’ 점수를 제공하는데, CFPB 분석에서는 대부분의 사람에게 대출사 점수와 비슷했지만 4명 중 1명 정도는 의미 있는 차이가 났습니다. 앱끼리 몇 점 다른 것도 이상한 일이 아닙니다. 그래서 저는 숫자 하나보다 오르는지 내리는지 방향을 봅니다. 또 ‘무료 점수’를 내세우다가 무료 체험 뒤 월 구독으로 넘어가는 서비스도 있으니 가입 전에 조건을 확인하세요. (출처: CFPB)
20년차가 겪어보니: 점수가 갑자기 떨어지는 때
제 경험 점수가 갑자기 떨어진 때는 대부분 차량 구매·리스·론을 신청한 직후였습니다. 연말에 카드 사용이 늘면서 떨어지는 해도 간혹 있었습니다. 정확한 하락 폭은 기억나지 않습니다.
이유를 공식 자료와 함께 하나씩 정리해 봅니다. 집을 살 때 모기지 금리를 비교하는 경우와, 점수에 변화가 늦게 나타나는 시차도 같이 짚습니다.
1. 하드 인쿼리(Hard Inquiry)
대출이나 카드를 신청하면 금융사가 내 리포트를 조회하는데, 이 기록을 하드 인쿼리라고 합니다. 한 번에 FICO 점수가 5점 미만 떨어지는 경우가 일반적이고, 점수에는 최대 12개월 반영되며 리포트에는 2년 동안 남습니다. (출처: Experian) 내가 직접 조회하거나 사전 승인(prequalification)처럼 가볍게 확인하는 소프트 조회는 점수에 영향이 없습니다.
자동차 대출을 알아볼 때 도움이 되는 규칙도 있습니다. FICO는 모기지·자동차 대출·학자금 대출의 조회를 정해진 기간 안에 여러 번 해도 1건으로 계산합니다. 최신 FICO 모델은 45일, 구버전은 14일입니다. (출처: myFICO) 다만 FICO가 이 규칙의 대상으로 밝힌 것은 이 세 가지 대출이라, 리스나 카드 신청까지 같은 방식으로 묶인다고 생각하면 안 됩니다.
제 방식 큰 대출을 받을 때는 조회가 몇 번 생기는지 미리 확인하고, 업체 비교는 짧은 기간 안에 끝냅니다.
2. 모기지 금리 비교는 여러 군데 해도 괜찮을까
제 경험 2015년에 집을 살 때 여러 금융사에 신청했는데, 점수에 약간 영향은 있었지만 크지는 않았습니다. 정확한 변동 폭은 기억나지 않습니다.
이 경험은 앞에서 말한 레이트 쇼핑 규칙으로 설명됩니다. 다만 “1년에 한 번만 조회한 것으로 친다”는 말은 정확하지 않습니다. 정해진 기간 안의 모기지 조회를 1건으로 묶어서 계산하는 것이고, 그 기간은 최신 FICO가 45일, 구버전 FICO와 VantageScore 3.0이 14일입니다. (출처: myFICO) 기간을 넘겨서 따로 신청하면 별개 조회로 계산될 수 있고, 점수에서는 1건으로 묶여도 리포트에는 금융사별 조회 기록이 그대로 남아 대출사가 모두 볼 수 있습니다. (출처: Experian)
지금은 상황이 다를까요? 모기지 심사에 쓰는 점수 모델이 바뀌는 중입니다. 2026년 4월에 Fannie Mae, Freddie Mac, FHA가 VantageScore 4.0을 모기지 심사에 쓸 수 있다고 발표했고, 승인된 일부 대출사부터 제한적으로 시작했습니다. FICO 10T도 받기로 했지만 시작 시점은 아직 정해지지 않았고, 시행에 참여하지 않는 대출사는 기존 Classic FICO를 계속 씁니다. (출처: Orrick) 어떤 모델을 쓰느냐에 따라 조회가 묶이는 기간이 달라질 수 있는데, 새 모델인 VantageScore 4.0의 기간은 제가 직접 확인하지 못했습니다. 그래서 금리 비교는 가능하면 2주 안에 끝내고, 대출사에 어떤 점수 모델을 쓰는지 물어보는 것이 안전합니다.
3. 연말 카드 사용량 증가
한도 대비 사용 금액 비율(사용률)이 올라가면 점수에 불리하게 작용합니다. 연말에는 지출이 늘어 카드 잔액도 커지기 쉽습니다. 1번 글에서 이야기했듯이 명세서 마감일 전에 미리 갚아 두면 보고되는 잔액을 줄일 수 있습니다.
제 추정 연말에 점수가 떨어진 이유를 앱이 알려 주지는 않습니다. 사용률 상승 때문이라는 것은 제 추정입니다.
4. 점수는 30~60일쯤 늦게 반응합니다
제 경험 큰 결제나 신규 신청 같은 일이 생기고 30~60일쯤 지나서야 점수 변화가 보였습니다.
금융사가 계좌 정보를 평가사에 보내는 시점, 평가사가 리포트에 반영하는 시점, 앱이 점수를 새로 계산하는 시점이 서로 달라서 생기는 차이로 보입니다. 정확한 주기는 금융사마다 다르고 제가 확인한 값은 아닙니다.
이 시차 때문에 두 가지를 조심합니다. 점수가 떨어졌을 때는 바로 지난달만이 아니라 1~2달 전에 있었던 일까지 되짚어 봅니다. 그리고 집이나 차처럼 큰 대출을 앞두고 있다면, 점수와 리포트를 신청 직전이 아니라 한 달 이상 여유를 두고 미리 확인합니다. 오류를 고쳐도 반영에 시간이 걸리기 때문입니다.
리포트에서 오류를 찾았다면
이 부분은 제 경험이 아니라 CFPB 안내를 요약한 것입니다. 틀린 정보는 평가사와 그 정보를 보낸 금융사 양쪽에 증빙과 함께 이의를 제기하고(보통 30일 안에 조사), 신원 도용이 걱정되면 3대 평가사에 신용 동결을 무료로 신청할 수 있습니다. 자세한 절차는 공식 안내를 따라 주세요. (출처: CFPB 이의 제기, 출처: CFPB 신용 동결)
마무리: 오늘 바로 할 수 있는 것
오늘 할 일은 두 가지입니다. AnnualCreditReport.com에서 3대 평가사 리포트를 한 번 훑어보고, 내가 쓰는 카드사나 은행 앱에서 점수 방향을 확인해 보세요. 점수가 신경 쓰이지 않는 시기에도 1년에 한 번은 리포트를 보는 것이 좋습니다. 큰 대출을 계획하고 있다면 시차를 감안해 한두 달 먼저 시작하세요.
점수는 한 번 정리해 두면 불안할 일이 줄어듭니다. 저도 점수 숫자 자체보다 왜 움직였는지 설명할 수 있는 상태를 유지하려고 합니다.
다음 글 예고: 이제 내 점수와 리포트를 확인하는 방법을 알았으니, 다음 글에서는 첫 신용카드를 고를 때 상품 이름보다 먼저 봐야 할 기준을 정리하겠습니다.
참고 자료
- Free Credit Reports — FTC
- What is a credit score? — CFPB
- Do I have to pay for my credit score? — CFPB
- Does requesting my credit report hurt my credit score? — CFPB
- How do I dispute an error on my credit report? — CFPB
- What is a credit freeze or security freeze? — CFPB
- How to Rate Shop and Minimize the Impact to Your FICO Scores — myFICO
- What Is a Hard Inquiry? — Experian
- Fannie Mae, Freddie Mac and FHA announce new credit score models — Orrick
'생활 재테크' 카테고리의 다른 글
| 미국 Credit Score, 기록이 하나도 없으면 어디서부터 시작할까? (0) | 2026.10.11 |
|---|
