미국에서 크레딧이 없으면 생기는 일
미국에 처음 와서 신용카드를 신청했는데 거절 메일만 연달아 받은 적 있으신가요? 저도 그랬습니다. 2007년 미국에 왔을 때 신청하는 카드마다 모두 거절(reject)당했습니다. 한국에서 오래 금융거래를 했더라도, 미국에서는 신용 기록이 ‘없는 사람’으로 출발하기 때문입니다.
미국에서 신용점수는 카드 발급만의 문제가 아닙니다. 아파트 렌트 심사, 휴대폰 개통 보증금, 자동차 할부 금리에도 영향을 줍니다. 그래서 이민 초기에 가장 먼저 시작해야 할 일 중 하나가 바로 크레딧 만들기입니다.
이 글에서는 신용점수가 어떻게 계산되는지, 그리고 신용 기록이 전혀 없는 상태에서 크레딧을 처음 만드는 5가지 방법을 제가 20년 동안 겪은 경험과 함께 정리했습니다.
이 글은 개인 경험과 공식 자료를 바탕으로 정리한 정보이며, 금융 자문이 아닙니다. 카드 조건과 제도는 바뀔 수 있으니 신청 전 각 금융기관의 최신 조건을 확인해 주세요. (작성 기준: 2026년 10월)
미국 신용점수(FICO)는 어떻게 계산될까
미국 금융기관이 가장 널리 쓰는 신용점수는 FICO 점수입니다. FICO를 만드는 회사(myFICO)가 밝힌 점수의 구성 요소는 다음 5가지입니다.
구성 요소비중의미이민자가 챙길 점
| 결제 이력 (Payment history) | 35% | 제때 갚았는가 | 한 번의 연체가 오래 남음, 자동이체 필수 |
| 사용 금액 (Amounts owed) | 30% | 한도 대비 얼마나 쓰고 있는가 | 한도가 작을수록 조금만 써도 비율이 높아짐 |
| 신용 기간 (Length of credit history) | 15% | 가장 오래된 계좌가 얼마나 됐는가 | 단축할 방법이 없으니 하루라도 빨리 시작 |
| 신규 신용 (New credit) | 10% | 최근에 카드·대출을 얼마나 신청했는가 | 거절될 카드를 여러 장 연달아 신청하지 않기 |
| 신용 구성 (Credit mix) | 10% | 카드·할부·대출 등 종류가 다양한가 | 처음에는 신경 쓸 필요 적음 |
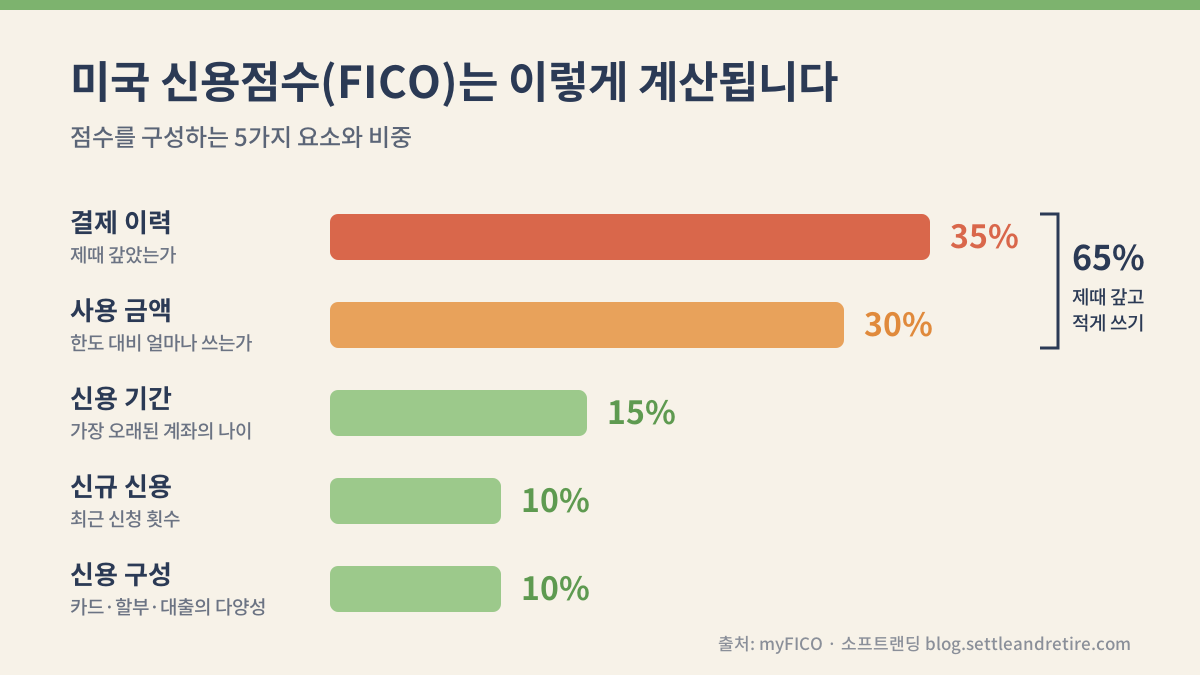
표에서 보듯 결제 이력과 사용 금액, 두 가지가 점수의 65%를 차지합니다. 다시 말해 “제때 갚고, 적게 쓰는 것”이 신용점수의 핵심입니다. 단, 이 비중은 일반적인 기준이고 사람마다 신용 상황에 따라 중요도가 달라질 수 있습니다. (출처: myFICO)
이민자에게 가장 어려운 건 ‘신용 기간’입니다. 다른 항목은 노력으로 관리할 수 있지만, 기간은 시간이 흘러야만 쌓입니다. 그래서 크레딧은 ‘언젠가’가 아니라 ‘지금’ 시작하는 게 가장 중요합니다.
신용 기록 없이 크레딧을 처음 만드는 5가지 방법
1. Secured 카드(담보 신용카드)로 시작하기
가장 확실한 출발점입니다. 은행에 보증금(deposit)을 맡기면 그 금액만큼 한도가 생기는 신용카드입니다. 카드사 입장에서는 떼일 위험이 없으니 신용 기록이 없어도 발급해 줍니다. 저도 일반 카드가 모두 거절된 뒤 이 방법으로 첫 크레딧을 쌓았습니다.
- 꼭 확인할 것: 카드사가 사용 내역을 3대 신용평가사에 보고하는지 확인하세요. 보고하지 않으면 아무리 잘 써도 점수가 쌓이지 않습니다.
- 있으면 좋은 기능: 꼬박꼬박 갚으면 일반 카드로 전환해 주고 보증금을 돌려주는 카드도 있습니다.
2. 한국 신용기록으로 신청하기
제가 왔을 때는 없던 방법입니다. American Express는 2023년 2월부터 Nova Credit과 제휴해, 한국에서 오는 신규 이민자가 한국 신용기록을 공유해 미국 Amex 개인 카드를 신청할 수 있게 했습니다. 한국 신용기록을 미국 기준으로 변환해 심사하는 방식입니다. (출처: Nova Credit)
한국에서 신용 관리를 잘해 왔다면 Secured 카드를 건너뛸 수도 있습니다. 자격 조건과 절차는 Amex 신규 이민자 페이지에서 확인하세요.
3. 가족 카드에 Authorized User로 등록하기
배우자나 가족이 이미 미국 신용카드가 있다면, 그 카드의 추가 사용자(Authorized User)로 등록하는 방법입니다. 다만 두 가지를 알고 있어야 합니다.
- 카드사가 Authorized User의 내역도 신용평가사에 보고해야 효과가 있습니다.
- 주 카드 소유자가 연체하거나 한도를 많이 쓰면 내 점수도 같이 떨어질 수 있습니다. (출처: Capital One)
4. Credit Builder Loan(신용형성 대출) 활용하기
주로 신용협동조합(Credit Union)이나 은행에서 제공하는 상품입니다. 대출금을 바로 받는 게 아니라 잠긴 계좌에 넣어 두고, 보통 6~24개월 동안 소액으로 나눠 갚습니다. 상환이 끝나면 모은 돈을 돌려받고, 그동안의 납부 기록이 신용 이력으로 남습니다. 카드와 다른 종류의 신용이라 ‘신용 구성’ 점수에도 도움이 됩니다. (출처: CFPB)
5. 매장 제휴 카드(Store Card)로 넓혀 가기
대형 마트, 창고형 매장, 주유소 등에서 내는 카드는 일반 카드보다 발급이 수월한 편입니다. 한도가 낮아 과소비 위험도 적습니다. Secured 카드로 몇 달 기록을 쌓은 뒤 두 번째 카드로 도전하기 좋습니다.
주의: 체크카드(Debit), 선불카드(Prepaid), 현금 결제는 아무리 많이 써도 신용 기록이 쌓이지 않습니다. 돈을 빌려서 갚는 기록이 아니기 때문입니다. (출처: CFPB)
20년차가 겪어보니: 제가 크레딧을 쌓아 온 순서
돌아보면 저는 위 방법들을 한 단계씩 밟아 올라왔습니다.
- 2007년: 신청한 일반 신용카드는 모두 거절
- Secured 카드로 시작: 은행에 보증금을 넣고 약 1년간 꼬박꼬박 사용
- 2008년 말~2009년 무렵: Costco 제휴 카드 발급. 당시 Costco 카드는 American Express였고, 2016년에 지금의 Citi Visa로 바뀌었습니다.
- 여행 포인트 카드 추가: 연회비는 있지만 가입 보너스와 포인트 여행 혜택이 좋은 Chase Sapphire를 병행. 신용 기록이 어느 정도 쌓이고 나서야 이런 카드도 노려볼 수 있었습니다.
- 할부·대출도 제때 상환: 자동차와 고가 가전을 살 때 할부를 이용하고 매달 기한 안에 납부
그런데 이 과정에서 저도 오랫동안 잘못 알고 있던 게 두 가지 있었습니다.
오해 1: “카드를 많이 쓸수록 점수가 오른다”
저도 예전에는 카드를 많이 쓰고 잘 갚으면 점수에 더 좋다고 생각했습니다. 그런데 최근 카드 사용액과 신용점수 변화를 비교해 보니 오히려 사용액이 적은 달에 점수가 더 좋았습니다.
이유는 ‘사용률(Credit Utilization)’ 때문입니다. 한도 대비 잔액 비율을 말하는데, Experian에 따르면 30%부터 점수에 뚜렷한 악영향이 나타나고, 이상적으로는 한 자릿수가 좋다고 합니다. 실제로 800~850점 보유자의 평균 사용률은 7.1%였습니다(2024년 3분기 기준). 다만 아예 안 쓰는 0%보다는 조금이라도 쓰는 편이 낫습니다. (출처: Experian)
여기서 실용적인 팁 하나. 카드사는 보통 명세서 마감일(Statement date) 기준 잔액을 신용평가사에 보고합니다. 납부 기한을 기다리지 말고 마감일 전에 미리 갚아 두면, 같은 금액을 써도 보고되는 사용률이 낮아집니다. Secured 카드처럼 한도가 작은 카드일수록 효과가 큽니다.
오해 2: “대출을 받아 갚아야 점수가 오른다”
할부와 대출을 제때 갚은 기록이 도움이 된 건 맞습니다. 다만 점수에서 가장 중요한 건 ‘대출’ 자체가 아니라 ‘제때 갚은 기록(결제 이력 35%)’입니다. 이 기록은 신용카드만으로도 충분히 쌓입니다. 대출이 있어서 얻는 ‘신용 구성’ 효과는 10% 정도라, 점수를 올리려고 일부러 이자를 내며 대출을 받을 필요는 없습니다. 차나 가전처럼 어차피 할부로 살 물건이라면 그때 제때 갚아 나가면 됩니다.
20년차의 한 줄 요약: 크레딧은 “많이 쓰고, 많이 빌리는 것”이 아니라 “일찍 시작해서, 적게 쓰고, 한 번도 늦지 않는 것”입니다. 모든 카드에 자동이체를 걸어 두는 것부터 시작하세요.
마무리: 오늘 바로 할 수 있는 것
신용 기록이 없다면 오늘 할 일은 하나입니다. 위 5가지 중 내 상황에 맞는 방법 하나를 골라 첫 계좌를 여는 것입니다. 한국에서 신용 관리를 잘해 왔다면 Amex 신규 이민자 프로그램을, 그렇지 않다면 Secured 카드를 먼저 알아보세요. 그리고 첫 카드를 받는 날 자동이체부터 걸어 두세요.
신용점수는 한두 달 만에 만들어지지 않습니다. 하지만 한 번 잘 쌓아 두면 집을 구하고, 차를 사고, 더 좋은 카드 혜택을 받는 모든 순간에 도움이 됩니다. 20년 전 거절 메일을 받던 저도 이렇게 시작했습니다.
다음 글 예고: 크레딧을 만들기 시작했다면 이제 내 점수와 신용 리포트를 확인할 차례입니다. 다음 글에서는 미국 신용점수와 크레딧 리포트를 무료로 조회하는 방법을 정리하겠습니다.